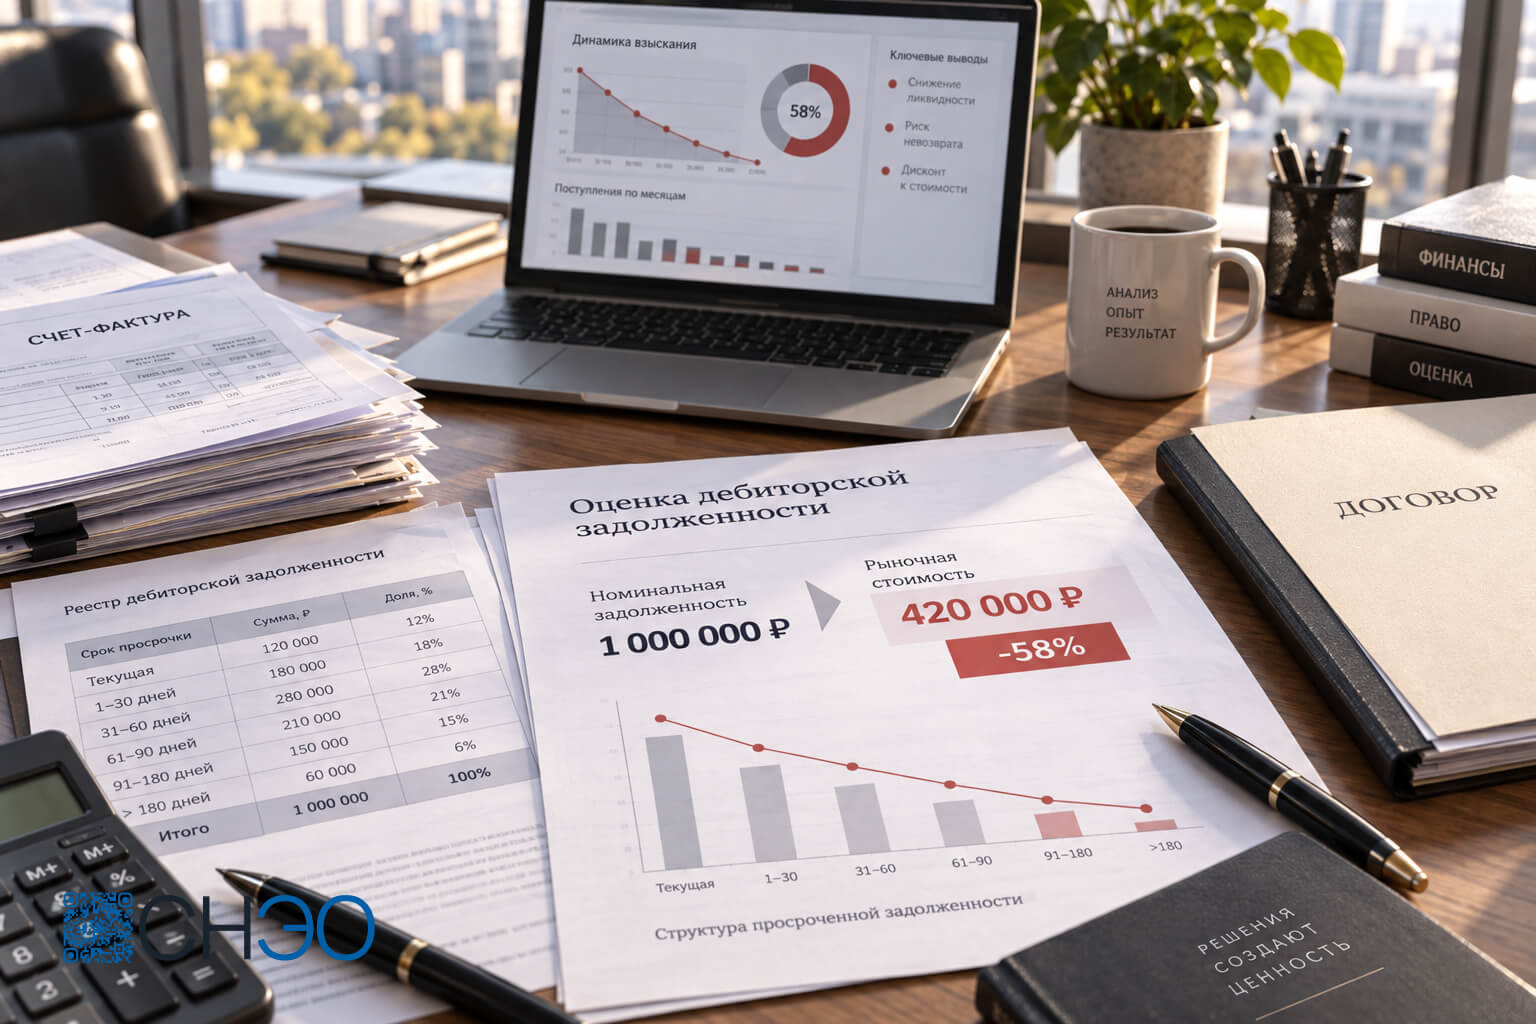
В бухгалтерских документах дебиторская задолженность часто выглядит как полноценный актив компании. Например, контрагент должен организации 1 000 000 рублей. На первый взгляд кажется, что это и есть стоимость долга.
Но на практике всё сложнее. Долг на миллион не всегда стоит миллион. Если должник давно не платит, находится в тяжёлом финансовом положении, ликвидируется, банкротится или не имеет имущества, реальная рыночная стоимость такого права требования может быть значительно ниже номинала.
Именно поэтому оценка дебиторской задолженности нужна при продаже бизнеса, банкротстве, переуступке долга, наследстве, разделе имущества, корпоративных спорах и оценке активов компании.
Что такое дебиторская задолженность
Дебиторская задолженность — это сумма, которую компании, предпринимателю или физическому лицу должны другие лица.
Например, это может быть:
С точки зрения документов долг может быть подтверждён договором, актами, накладными, распиской, платёжными документами, перепиской или судебным решением.
Но для оценки важно не только наличие долга, а реальная возможность его взыскать.
Например, это может быть:
- долг покупателя за поставленный товар;
- неоплаченные работы или услуги;
- задолженность арендатора;
- выданный займ;
- долг по договору подряда;
- неисполненное денежное обязательство;
- право требования по судебному решению;
- задолженность контрагента перед компанией.
С точки зрения документов долг может быть подтверждён договором, актами, накладными, распиской, платёжными документами, перепиской или судебным решением.
Но для оценки важно не только наличие долга, а реальная возможность его взыскать.
Номинальная и рыночная стоимость долга: в чём разница
Номинальная стоимость долга — это сумма, указанная в документах.
Например, по договору поставки контрагент должен компании 1 000 000 рублей. Это номинал задолженности.
Рыночная стоимость долга — это сумма, за которую такое право требования можно продать на рынке с учётом риска невозврата, срока просрочки, финансового состояния должника, наличия обеспечения, судебной перспективы и расходов на взыскание.
Если должник платёжеспособен, признаёт долг и задержка небольшая, рыночная стоимость может быть близка к номиналу.
Если должник не платит годами, скрывается, спорит с обязательством или не имеет имущества, рыночная стоимость может быть в разы ниже.
Поэтому долг на бумаге и реальная стоимость права требования — разные величины.
Когда нужна оценка дебиторской задолженности
Оценка дебиторской задолженности может потребоваться в разных ситуациях:
Особенно важна оценка задолженности при банкротстве. Дебиторская задолженность может входить в состав активов должника и конкурсной массы, но её стоимость зависит не от номинала, а от вероятности фактического взыскания.
- при продаже бизнеса;
- при оценке активов компании;
- при банкротстве или ликвидации;
- при переуступке права требования;
- при разделе имущества;
- при наследовании;
- при корпоративном споре;
- при внесении права требования в уставный капитал;
- при продаже задолженности с торгов;
- при судебном споре;
- для управленческих или бухгалтерских целей.
Особенно важна оценка задолженности при банкротстве. Дебиторская задолженность может входить в состав активов должника и конкурсной массы, но её стоимость зависит не от номинала, а от вероятности фактического взыскания.
Почему долг может стоить меньше номинала
Рыночная стоимость долга снижается, если есть риск, что взыскать его полностью не получится.
На стоимость влияют:
Например, долг в 1 000 000 рублей может быть подтверждён договором и актами, но если должник фактически не ведёт деятельность, имеет другие долги и не обладает ликвидным имуществом, покупатель такого права требования не будет платить за него полную сумму.
Он будет учитывать риск, время, судебные расходы и вероятность, что взыскать удастся только часть задолженности или не удастся ничего.
На стоимость влияют:
- длительность просрочки;
- финансовое состояние должника;
- наличие или отсутствие имущества;
- стадия взыскания;
- наличие судебного решения;
- наличие исполнительного производства;
- результаты работы приставов;
- обеспеченность долга залогом, поручительством или гарантией;
- спорность обязательства;
- срок исковой давности;
- качество документов;
- вероятность банкротства должника;
- расходы на взыскание;
- возможность продажи права требования третьему лицу.
Например, долг в 1 000 000 рублей может быть подтверждён договором и актами, но если должник фактически не ведёт деятельность, имеет другие долги и не обладает ликвидным имуществом, покупатель такого права требования не будет платить за него полную сумму.
Он будет учитывать риск, время, судебные расходы и вероятность, что взыскать удастся только часть задолженности или не удастся ничего.
Как влияет срок просрочки
Срок просрочки — один из ключевых факторов при оценке права требования.
Если платёж задержан на несколько дней или недель, а должник работает и признаёт обязательство, риск может быть умеренным.
Если просрочка длится несколько месяцев, появляются дополнительные вопросы: почему должник не платит, есть ли спор, не ухудшилось ли его финансовое состояние, предпринимались ли попытки взыскания.
Если долг не погашается годами, его рыночная стоимость обычно снижается сильнее. Чем дольше задолженность не взыскивается, тем выше риск, что должник утратил имущество, прекратил деятельность, накопил другие обязательства или спорит с долгом.
Также важно учитывать срок исковой давности. Если кредитор долго не обращался за взысканием, право требования может стать менее ликвидным или спорным.
Финансовое состояние должника
Даже идеально оформленный долг может стоить мало, если должник неплатёжеспособен.
При оценке анализируют:
Например, компания должна 2 000 000 рублей, долг подтверждён актами и договором. Но у должника уже несколько исполнительных производств, отсутствует имущество, деятельность фактически прекращена. В такой ситуации рыночная стоимость права требования будет значительно ниже номинала.
Покупатель долга оценивает не только документы, но и вероятность получить реальные деньги.
При оценке анализируют:
- ведёт ли должник деятельность;
- есть ли у него имущество;
- имеются ли счета и денежные потоки;
- есть ли другие кредиторы;
- не находится ли должник в банкротстве;
- есть ли исполнительные производства;
- сдаются ли отчёты;
- есть ли признаки ликвидации или прекращения деятельности;
- какова репутация должника как плательщика.
Например, компания должна 2 000 000 рублей, долг подтверждён актами и договором. Но у должника уже несколько исполнительных производств, отсутствует имущество, деятельность фактически прекращена. В такой ситуации рыночная стоимость права требования будет значительно ниже номинала.
Покупатель долга оценивает не только документы, но и вероятность получить реальные деньги.
Почему предложенная сумма может быть ниже реальных потерь
Собственник может получить предложение, которое на первый взгляд выглядит официальным и окончательным. Но это не значит, что сумма всегда учитывает все обстоятельства.
Компенсация может быть ниже реальных потерь, если:
Например, в компенсацию включили землю и дом, но не учли скважину, забор, баню, плодовые насаждения и расходы на переезд. Формально сумма может выглядеть значительной, но фактически собственник не сможет восстановить прежние условия жизни за эти деньги.
Компенсация может быть ниже реальных потерь, если:
- оценены не все постройки;
- не учтены насаждения и благоустройство;
- участок сравнивали с несопоставимыми аналогами;
- не отражены коммуникации;
- не учтены ограничения использования оставшейся части участка;
- неправильно определена степень износа дома;
- не учтены расходы на переезд;
- не рассчитаны убытки бизнеса;
- использована неверная дата оценки;
- не учтена рыночная ситуация в конкретной локации;
- собственник не передал документы, подтверждающие дополнительные убытки.
Например, в компенсацию включили землю и дом, но не учли скважину, забор, баню, плодовые насаждения и расходы на переезд. Формально сумма может выглядеть значительной, но фактически собственник не сможет восстановить прежние условия жизни за эти деньги.
На какую дату определяется стоимость
Дата оценки имеет большое значение. Рынок недвижимости меняется: участки, дома и коммерческие объекты могут дорожать или дешеветь, а состояние имущества — изменяться.
При изъятии важно понимать, на какую дату должна быть определена рыночная стоимость: на дату оценки, на дату принятия решения, на дату соглашения, на дату судебного спора или иную юридически значимую дату.
Если спор касается уже предложенной компенсации, нужно проверить, соответствует ли дата оценки ситуации, по которой рассчитывается возмещение. Отчёт «на сегодня» не всегда отвечает на вопрос, если компенсация определялась на другую дату.
Перед заказом независимой оценки важно передать специалисту документы по изъятию: уведомление, решение, проект соглашения, отчёт или расчёт, который был предложен, а также сведения о том, для чего нужен новый отчёт — для переговоров, проверки суммы или суда.
Наличие обеспечения
Обеспечение может существенно повысить рыночную стоимость долга.
К обеспечению могут относиться:
Если долг обеспечен ликвидным имуществом, вероятность взыскания выше. Например, право требования на 1 000 000 рублей, обеспеченное залогом недвижимости с понятной рыночной стоимостью, может стоить значительно дороже, чем такой же необеспеченный долг.
Но само наличие залога ещё не гарантирует полное взыскание. Нужно учитывать состояние предмета залога, его рыночную стоимость, ликвидность, обременения, очередность требований, возможность обращения взыскания и расходы на реализацию.
Если обеспечение формальное или трудно реализуемое, его влияние на стоимость может быть ограниченным.
К обеспечению могут относиться:
- залог недвижимости;
- залог оборудования;
- залог автомобиля;
- поручительство;
- банковская гарантия;
- удержание имущества;
- иные способы обеспечения обязательства.
Если долг обеспечен ликвидным имуществом, вероятность взыскания выше. Например, право требования на 1 000 000 рублей, обеспеченное залогом недвижимости с понятной рыночной стоимостью, может стоить значительно дороже, чем такой же необеспеченный долг.
Но само наличие залога ещё не гарантирует полное взыскание. Нужно учитывать состояние предмета залога, его рыночную стоимость, ликвидность, обременения, очередность требований, возможность обращения взыскания и расходы на реализацию.
Если обеспечение формальное или трудно реализуемое, его влияние на стоимость может быть ограниченным.
Судебное решение не гарантирует полной оплаты
Многие считают: если есть решение суда, значит долг точно стоит почти как номинал. Это не всегда так.
Судебное решение подтверждает право кредитора на взыскание. Но оно не гарантирует, что должник реально заплатит.
После решения суда могут возникнуть проблемы:
Поэтому при оценке учитывается не только факт судебного решения, но и стадия исполнения. Одно дело — решение суда только вступило в силу. Другое — исполнительный лист давно у приставов, а взыскание не происходит.
Иногда долг с судебным решением может стоить меньше, чем кажется, если вероятность фактического получения денег низкая.
Судебное решение подтверждает право кредитора на взыскание. Но оно не гарантирует, что должник реально заплатит.
После решения суда могут возникнуть проблемы:
- у должника нет денег на счетах;
- имущество отсутствует или уже обременено;
- должник уклоняется от исполнения;
- исполнительное производство не даёт результата;
- другие кредиторы предъявили требования раньше;
- должник проходит банкротство;
- взыскание растягивается на годы.
Поэтому при оценке учитывается не только факт судебного решения, но и стадия исполнения. Одно дело — решение суда только вступило в силу. Другое — исполнительный лист давно у приставов, а взыскание не происходит.
Иногда долг с судебным решением может стоить меньше, чем кажется, если вероятность фактического получения денег низкая.
Спорность задолженности
Рыночная стоимость долга снижается, если должник не признаёт обязательство или есть риск судебного спора.
Например, должник может утверждать, что:
Чем больше спорных обстоятельств, тем выше риск для покупателя права требования и тем ниже рыночная стоимость задолженности.
Поэтому при оценке важно анализировать не только сумму долга, но и качество доказательств: договоры, акты, накладные, счета, платёжные документы, переписку, претензии, судебные материалы.
Например, должник может утверждать, что:
- товар не был поставлен;
- работы выполнены некачественно;
- акты подписаны неуполномоченным лицом;
- сумма завышена;
- обязательство прекращено зачётом;
- долг уже частично оплачен;
- срок исковой давности истёк;
- договор недействителен;
- документы оформлены с нарушениями.
Чем больше спорных обстоятельств, тем выше риск для покупателя права требования и тем ниже рыночная стоимость задолженности.
Поэтому при оценке важно анализировать не только сумму долга, но и качество доказательств: договоры, акты, накладные, счета, платёжные документы, переписку, претензии, судебные материалы.
Продажа дебиторской задолженности
При продаже дебиторской задолженности собственник права требования часто ожидает получить сумму, близкую к номиналу. Но покупатель долга обычно оценивает актив как рискованный.
Он учитывает:
Поэтому задолженность почти всегда продаётся с дисконтом. Размер дисконта зависит от качества долга.
Например, краткосрочный долг платёжеспособной компании может стоить близко к номиналу. А просроченный долг к должнику без имущества и с другими исполнительными производствами может продаваться за небольшую часть от заявленной суммы.
Он учитывает:
- сколько можно реально взыскать;
- сколько времени это займёт;
- какие расходы потребуются;
- есть ли судебная перспектива;
- есть ли имущество у должника;
- можно ли быстро реализовать право требования;
- есть ли риск банкротства должника.
Поэтому задолженность почти всегда продаётся с дисконтом. Размер дисконта зависит от качества долга.
Например, краткосрочный долг платёжеспособной компании может стоить близко к номиналу. А просроченный долг к должнику без имущества и с другими исполнительными производствами может продаваться за небольшую часть от заявленной суммы.
Оценка задолженности при банкротстве
При банкротстве дебиторская задолженность может быть частью конкурсной массы. Формально в документах она может выглядеть как актив на крупную сумму, но фактически её стоимость зависит от возможности взыскания.
Например, у должника на балансе числится дебиторская задолженность на 10 000 000 рублей. Но часть контрагентов ликвидирована, по части долгов истёк срок давности, часть должников уже банкротится, а по некоторым обязательствам нет полного комплекта документов.
В такой ситуации рыночная стоимость дебиторской задолженности может быть значительно ниже номинала.
Оценка помогает определить, какую реальную стоимость имеет этот актив для продажи, торгов, конкурсного производства или спора между кредиторами.
Пример оценки долга
Представим ситуацию.
Компания имеет право требования к контрагенту на 1 000 000 рублей. Долг подтверждён договором и актами, но просрочка составляет 14 месяцев.
При анализе выясняется:
В такой ситуации рыночная стоимость права требования может быть значительно ниже 1 000 000 рублей. Например, потенциальный покупатель долга будет учитывать риск невозврата, затраты на суд и исполнительное производство, а также вероятность получить только часть суммы.
Если же долг подтверждён решением суда, должник работает, имеет имущество, обеспечение и исполняет обязательства частично, стоимость права требования может быть выше.
Главный вывод: оценка долга строится не только на сумме в договоре, а на вероятности реального взыскания.
Компания имеет право требования к контрагенту на 1 000 000 рублей. Долг подтверждён договором и актами, но просрочка составляет 14 месяцев.
При анализе выясняется:
- должник не признаёт часть суммы;
- у него есть несколько исполнительных производств;
- имущество в открытых источниках не выявлено;
- отчётность показывает снижение деятельности;
- обеспечение отсутствует;
- судебное решение ещё не получено;
- взыскание потребует времени и расходов.
В такой ситуации рыночная стоимость права требования может быть значительно ниже 1 000 000 рублей. Например, потенциальный покупатель долга будет учитывать риск невозврата, затраты на суд и исполнительное производство, а также вероятность получить только часть суммы.
Если же долг подтверждён решением суда, должник работает, имеет имущество, обеспечение и исполняет обязательства частично, стоимость права требования может быть выше.
Главный вывод: оценка долга строится не только на сумме в договоре, а на вероятности реального взыскания.
Оценка права требования в корпоративных спорах
Дебиторская задолженность может быть важной частью стоимости компании. Поэтому её оценка часто требуется при корпоративных конфликтах, выходе участника из бизнеса, разделе долей или продаже компании.
Например, в балансе указана дебиторская задолженность на крупную сумму. Один участник считает, что бизнес стоит дорого, потому что компании должны деньги. Другой утверждает, что эти долги невозможно взыскать.
В такой ситуации оценка помогает понять, является ли задолженность реальным активом или только номинальной строкой в учёте.
Если долг качественный, подтверждённый и взыскиваемый, он может увеличивать стоимость бизнеса. Если долг просроченный, спорный или связан с неплатёжеспособным должником, его влияние на стоимость компании будет ниже.
Какие документы нужны для оценки дебиторской задолженности
Для оценки дебиторской задолженности или права требования желательно подготовить:
Чем полнее документы, тем точнее можно оценить качество долга, вероятность взыскания и рыночную стоимость права требования.
- договор, из которого возник долг;
- дополнительные соглашения;
- акты выполненных работ;
- товарные накладные;
- универсальные передаточные документы;
- счета и счета-фактуры;
- платёжные поручения;
- акты сверки;
- переписку с должником;
- претензии и ответы на них;
- документы о частичной оплате;
- графики платежей;
- документы об обеспечении;
- сведения о залоге или поручительстве;
- судебные решения, если они есть;
- исполнительные листы;
- материалы исполнительного производства;
- сведения о банкротстве должника;
- бухгалтерские данные по задолженности;
- информацию о сроке возникновения и просрочке долга;
- материалы корпоративного, наследственного или банкротного спора, если оценка проводится для дела.
Чем полнее документы, тем точнее можно оценить качество долга, вероятность взыскания и рыночную стоимость права требования.
Частые ошибки при оценке долга
Принимать номинал за рыночную стоимость. Сумма в договоре или акте не всегда равна реальной стоимости права требования.
Не учитывать срок просрочки. Долг с просрочкой в две недели и долг с просрочкой в три года — разные по риску активы.
Игнорировать состояние должника. Если у должника нет имущества и есть другие кредиторы, взыскать долг может быть сложно.
Считать судебное решение гарантией денег. Решение суда подтверждает право, но не гарантирует фактическую оплату.
Не проверять обеспечение. Залог или поручительство нужно анализировать: насколько они реальны, ликвидны и пригодны для взыскания.
Не учитывать спорность долга. Если должник оспаривает сумму, качество работ или сам договор, стоимость права требования снижается.
Передавать оценщику неполные документы. Без договоров, актов, переписки, претензий и сведений о должнике оценка может быть менее точной.
Главное
Оценка дебиторской задолженности нужна для того, чтобы определить не сумму на бумаге, а реальную рыночную стоимость права требования.
Долг на миллион может стоить значительно меньше, если должник не платит, спорит с обязательством, находится в тяжёлом финансовом положении, не имеет имущества или взыскание потребует длительного времени и дополнительных расходов.
При оценке учитываются номинал задолженности, срок просрочки, финансовое состояние должника, наличие обеспечения, качество документов, судебная стадия, вероятность взыскания и рыночный спрос на такие права требования.
Содружество независимых экспертов и оценщиков проводит оценку дебиторской задолженности, права требования и активов компаний в Новосибирске. Подготовим отчёт для продажи бизнеса, банкротства, переуступки долга, наследства, корпоративного спора, суда или переговоров.